
 03-6256-8125
お金の知識
赤字でも税金は払う?法人住民税の均等割とは
2026.9.17
「会社が赤字なら、税金は払わなくてもいい」と考えている方もいるかもしれません。しかし、法人の場合、赤字であっても法人住民税の均等割は納めなければなりません。
法人住民税の均等割は、法人の所得ではなく、資本金等の額や従業者数などに応じて税額が決まります。本記事では、法人住民税の均等割の仕組みや税額、申告・納付の時期、赤字の会社が注意したいポイントについて解説します。
2026.9.17
「会社が赤字なら、税金は払わなくてもいい」と考えている方もいるかもしれません。しかし、法人の場合、赤字であっても法人住民税の均等割は納めなければなりません。
法人住民税の均等割は、法人の所得ではなく、資本金等の額や従業者数などに応じて税額が決まります。本記事では、法人住民税の均等割の仕組みや税額、申告・納付の時期、赤字の会社が注意したいポイントについて解説します。
「会社が赤字なら、税金は払わなくてもいい」と考えている方もいるかもしれません。しかし、法人の場合、赤字であっても法人住民税の均等割は納めなければなりません。
法人住民税の均等割は、法人の所得ではなく、資本金等の額や従業者数などに応じて税額が決まります。本記事では、法人住民税の均等割の仕組みや税額、申告・納付の時期、赤字の会社が注意したいポイントについて解説します。
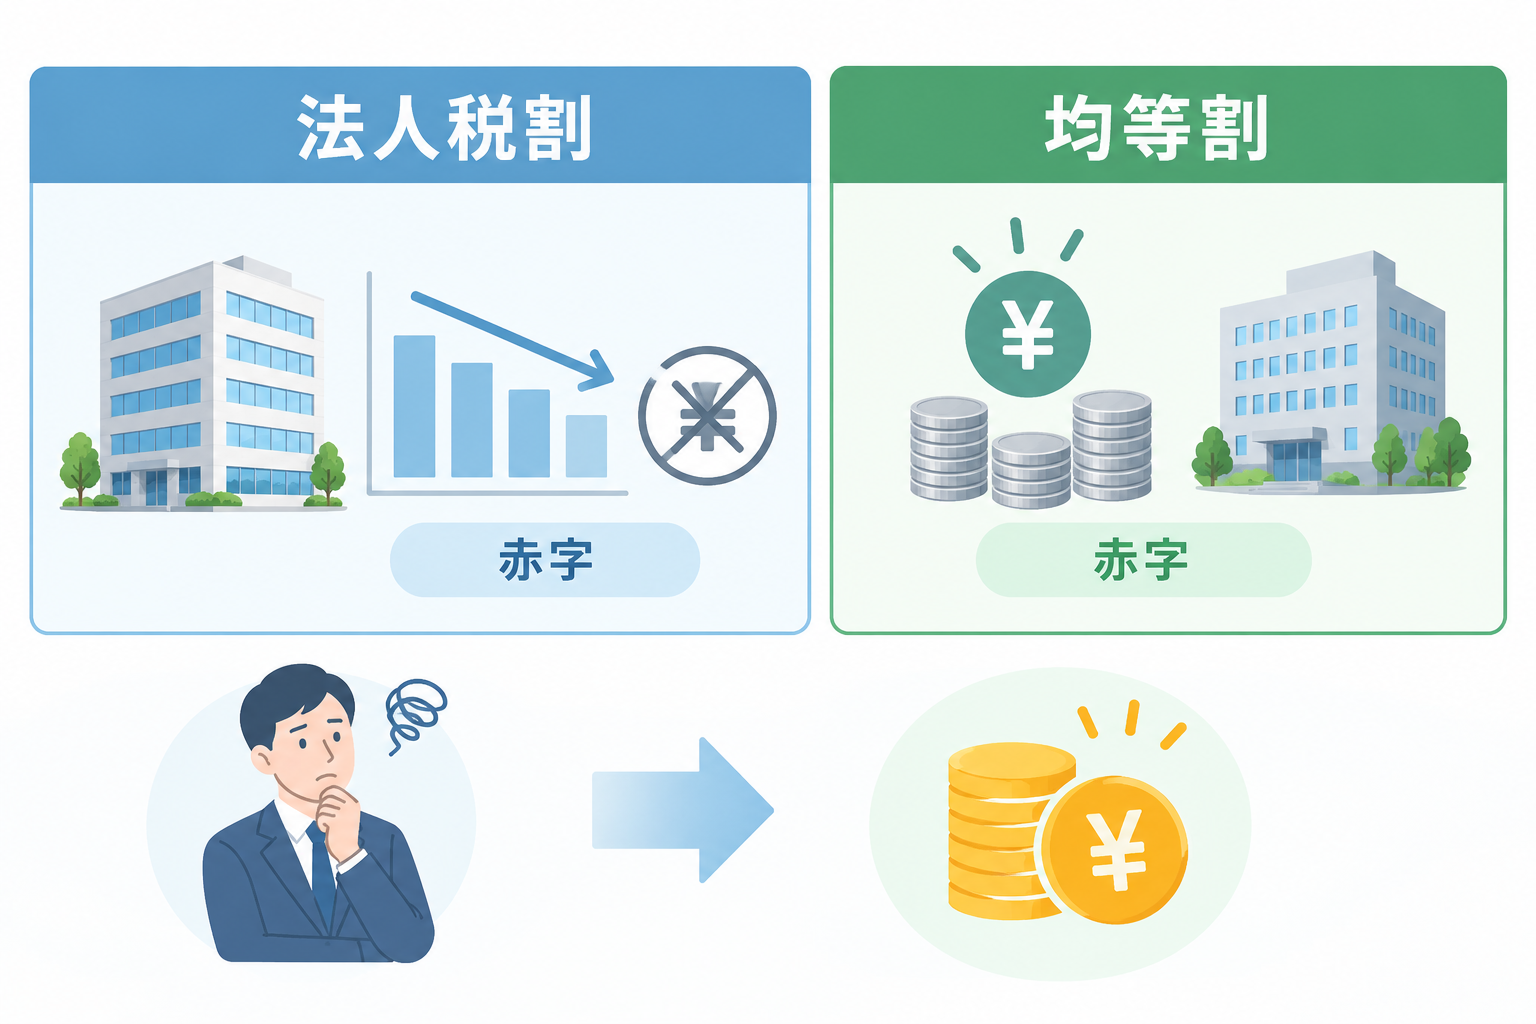
法人住民税には、所得に応じて課税される法人税割と、所得にかかわらず課税される均等割があります。法人税割は、法人税額をもとに計算されるため、赤字の場合は原則として税額が発生しません。一方、均等割は所得の有無にかかわらず課税されます。では、なぜ赤字の会社にも均等割がかかるのでしょうか。
法人住民税は、法人が事業を行っている都道府県や市区町村に納める地方税です。法人住民税には、法人の所得をもとに税額を計算する法人税割と、所得にかかわらず一定額を納める均等割があります。
法人税割は、法人税額などをもとに計算されるため、会社が赤字で法人税が発生しない場合は、原則として法人税割も発生しません。一方、均等割は会社の所得ではなく、資本金等の額や従業者数などに応じて税額が決まります。そのため、赤字の会社でも納めなければなりません。
均等割は、会社の利益の有無にかかわらず、資本金等の額や従業者数などに応じて課税されるものです。そのため、決算で赤字になり、法人税割が発生しない会社でも、均等割までなくなるわけではありません。これは、会社を設立したばかりでまだ利益が出ていない場合や、一時的に赤字になっている場合も同じです。
「赤字だから税金はゼロ」と思い込んでしまうと、均等割の申告や納付を忘れてしまうおそれがあります。法人を経営する場合、利益の有無とは関係なく、均等割の税負担があることを知っておきましょう。
法人住民税の均等割は、法人の所得にかかわらず、資本金等の額や従業者数などに応じて定められた金額を納める税金です。ここでは、均等割の税額や計算方法について解説します。
法人住民税の均等割は、法人の資本金等の額と従業者数に応じて税額が決まります。資本金等の額とは、法人税法上の資本金等の額をベースに、地方税法上の調整を行った金額のことです。
一般的な株式会社では、資本金や資本準備金などをもとに、資本金等の額を算定します。法人の規模が大きくなるほど、均等割の税額も高くなる仕組みです。なお、資本金等の額や従業者数は、原則として事業年度(算定期間)の末日時点で判定します。
また、法人住民税の均等割には、都道府県民税と市町村民税のそれぞれに税額が設定されています。法人は、事務所や事業所などを置いている都道府県と市町村に対して、それぞれ均等割を納めます。
たとえば、資本金等の額が1,000万円以下で、従業者数が50人以下の法人の場合、標準税率による均等割は都道府県民税2万円、市町村民税5万円の合計7万円です。なお、東京都23区内に事務所がある法人は、都民税と特別区民税相当分を都へ一括して納めますが、標準税率では同じく合計7万円です。
ただし、自治体によって税率が異なる場合があります。また、一部の自治体では、条例により森林税などの独自の税を均等割に上乗せしている場合があります。そのため、実際の納付額は標準税率と異なることがあります。
法人を設立したばかりの場合、均等割を必ずしも1年分納めるとは限りません。設立初年度は、原則として事務所等を有していた月数に応じて均等割を月割りで計算します。たとえば、年額7万円の均等割がかかる法人が6ヶ月間だけ事業年度を有していた場合、原則として7万円に6ヶ月を12ヶ月で割った割合を乗じて税額を計算します。
なお、月数を計算するときに1ヶ月未満の端数が生じた場合は、その端数を切り捨てます。ただし、事業年度の月数が1か月に満たない場合は1か月として計算します。
法人住民税の均等割は、法人税の申告と同じように、事業年度終了後に申告・納付します。ここでは、均等割の申告・納付の期限と、忘れないためのポイントについて解説します。
法人住民税の均等割は、原則として事業年度終了の日の翌日から2ヶ月以内に申告し、納付します。たとえば、3月31日が決算日の法人であれば、原則として5月31日までに法人住民税の申告と納付を行います。
なお、申告・納付の期限が土曜日、日曜日、祝日などに当たる場合は、原則としてその翌日が期限となります。
法人住民税の均等割は、基本的に法人の所得が赤字でも納付が必要となるため、決算時に忘れず確認することが大切です。特に、次のような場合は注意しましょう。
設立したばかりで、まだ利益が出ていない
前事業年度が赤字だった
事業年度の途中で事業所を移転した
事業年度の途中で法人を解散した
なお、法人の設立や移転、解散などがあった場合は、均等割の月割計算や納付先が変わることがあるため注意が必要です。
赤字の会社でも、法人住民税の均等割は原則として納めなければなりません。毎年の税負担を見込んで資金を準備するとともに、休業や休眠を予定している場合も均等割の扱いを確認しておきましょう。
法人住民税の均等割は、会社の利益が黒字か赤字かにかかわらず、原則として毎年発生します。そのため、会社を設立した時点から、均等割を年間の固定的なコストとして資金計画に組み込んでおくことが大切です。
たとえば、均等割が年間7万円の場合は、毎月約5,800円を税金の支払いに備えて確保しておくと、決算後の納付時に資金を用意しやすくなります。
会社の営業を停止していても、法人住民税の均等割が必ず免除されるわけではありません。休業・休眠中でも法人として存続している限り、原則として均等割の課税対象となります。
ただし、自治体によっては、休業の届出など一定の要件を満たすことで、均等割が免除される場合があります。そのため、休業・休眠する場合も、自己判断で申告や納付をやめるのではなく、法人の所在地を管轄する自治体に確認しておきましょう。
特に、将来事業を再開する予定がある場合や、法人をそのまま存続させる場合は、休業中の均等割について事前に確認しておくと安心です。
法人住民税の均等割は、法人の所得にかかわらず、原則として納めなければなりません。資本金等の額1,000万円以下・従業者数50人以下の法人では、標準税率で年間7万円が目安です。また、均等割は事業年度終了後2ヶ月以内に申告・納付するのが原則で、設立初年度は月割りで計算します。
なお、法人住民税の税額や申告・納付について判断に迷う場合は、専門家である税理士に相談して確認しておくと安心です。


